Tres claves para evaluar un crédito y expandir tu negocio sin perder capital
 ErnestojerardoActualizado 1 día Hace2 Leídos
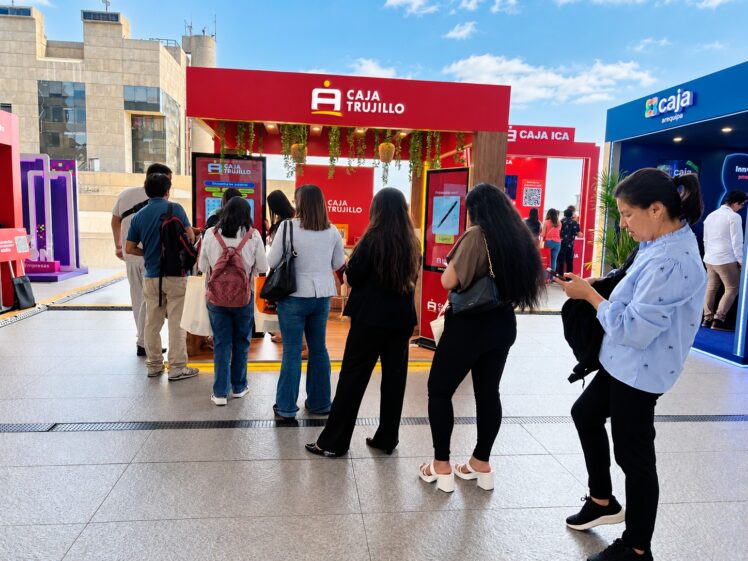
Cerca de la mitad de las MYPE en el Perú enfrenta problemas de liquidez durante sus primeros años por una mala gestión de deuda. En el marco del Perú Business Fest 2026, especialistas y entidades como Caja Trujillo comparten las pautas esenciales para acceder a financiamiento formal de manera segura y sostenible.
En el Perú, las micro y pequeñas empresas representan más del 99% del tejido empresarial y generan más de 10 millones de empleos. Sin embargo, detrás de esta gran fuerza económica existe una realidad compleja: cerca de la mitad de las MYPE enfrenta severos problemas de liquidez durante sus primeros dos años de operación. El obstáculo principal rara vez es la falta de demanda, sino la gestión deficiente del flujo de caja al momento de tomar decisiones de financiamiento.
Frente a este escenario, el Perú Business Fest 2026 (PBF 2026) se consolidó como el principal punto de encuentro para que los emprendedores encuentren soluciones reales. La participación de entidades como Caja Trujillo resultó clave para conectar la teoría con alternativas de crédito formal accesibles y pensadas para acompañar la expansión de los negocios en cada región del país. A partir de las conferencias y talleres del festival, se resumen tres claves fundamentales para evaluar un crédito de manera estratégica:
1. Mide el desempeño real de tu empresa y separa las finanzas: El crecimiento ordenado parte de tener claridad sobre los números del negocio y no confundir la caja de la empresa con el bolsillo personal. Identificar el destino exacto del dinero es prioritario: Si se requiere liquidez para inventario de alta rotación, lo mejor es un crédito de capital de trabajo; si el objetivo es renovar equipamiento, lo correcto es un financiamiento de activos fijos con plazos adaptados a la depreciación.
2. Planifica el escalamiento y modela tu capacidad de pago: El crecimiento acelerado debe ir acompañado de un control riguroso de la caja. La recomendación técnica es que la cuota mensual de un crédito no comprometa más del 25% al 30% del margen neto disponible, y que siempre se mantenga un colchón para afrontar bajas estacionales o incrementos en el costo de insumos.
3. Apuesta por el sistema formal y fortalece tu historial crediticio: Recurrir a fuentes informales representa un peligro críticopósitos. Porque promover créditos responsables y sostenibles es, en última instancia, la mejor vía para asegurar que ningún negocio en el Perú tenga que detenerse. que drena las utilidades por tasas desmedidas. Acceder al sistema financiero formal no solo otorga condiciones transparentes, sino que permite construir un historial sólido que abre las puertas a mayores montos y mejores tasas a medida que el negocio crece.




Dejar un comentario